

POLITÍCA NACIONAL
Câmara aprova projeto que cria o marco legal dos seguros; acompanhe
POLITÍCA NACIONAL

A Câmara dos Deputados aprovou nesta terça-feira (5) o projeto de lei que reformula as regras do setor e impõe limitações como a proibição de cláusula para extinção unilateral do contrato pela seguradora além das situações previstas em lei. Conhecida como marco legal dos seguros, a proposta será enviada à sanção presidencial.
O texto aprovado é um substitutivo do Senado ao Projeto de Lei 2597/24, que contou com parecer favorável do relator, deputado Reginaldo Lopes (PT-MG). De autoria do ex-deputado José Eduardo Cardozo, o projeto prevê, por outro lado, que o segurado não deve aumentar intencionalmente e de forma relevante o risco coberto pelo seguro, sob pena de perder a garantia.
Para evitar insegurança jurídica nos contratos, os riscos e os interesses excluídos da cobertura devem ser descritos de forma clara e de forma que não deixe dúvidas.
Se houver divergência entre a garantia delimitada no contrato e a prevista no modelo de contrato ou nas notas técnicas e atuariais apresentados ao órgão fiscalizador competente pela seguradora, deverá prevalecer o texto mais favorável ao segurado.
Quando a seguradora cobrir diferentes interesses e riscos, os requisitos para cada um deles devem ser preenchidos em separados para que a nulidade de um não afete os demais.
Outra regra prevê que o contrato será nulo se qualquer das partes souber, no momento de sua conclusão, que o risco é impossível ou já se realizou. A parte que assinar o contrato mesmo sabendo da impossibilidade ou da realização prévia do risco deverá pagar à outra o dobro do valor do prêmio.
Crescimento do setor
Segundo o relator, o texto faz parte de uma “agenda silenciosa de reformas microeconômicas” que tem aumentado a capacidade de crescimento da economia sem gerar inflação. Ele afirmou que, com as mudanças de regras para seguros, o setor pode saltar dos atuais 6% do Produto Interno Bruto (PIB) para 10% até 2030. “É uma política do ganha-ganha. Todos ganham com essas alterações, a sociedade e o setor de seguros, e isso é positivo para a retomada do crescimento econômico brasileiro”, declarou.
Reginaldo Lopes lembrou que, atualmente, há poucos bens segurados no Brasil. “Para cada 10 carros circulantes, apenas 2 têm seguros. E temos baixíssima proteção residencial, menos de 15%”, disse.
Mudança do risco
Em situações nas quais houve aumento do risco calculado inicialmente para a definição do prêmio a pagar e o aumento desse prêmio recalculado for superior a 10%, o segurado poderá recusar o acréscimo e pedir a dissolução do contrato em 15 dias, contados de quando soube da mudança de preço. A eficácia da revogação, no entanto, contará desde o momento em que o estado de risco foi agravado.
Se nesse período ocorrer o sinistro (a destruição do patrimônio segurado, por exemplo), a seguradora somente poderá se recusar a indenizar caso prove o nexo causal entre o agravamento relevante do risco e o sinistro ocorrido.
Caso haja redução relevante do risco, o valor do prêmio será reduzido proporcionalmente, descontadas, na mesma proporção, as despesas realizadas com a contratação.
Debate em Plenário
A deputada Alice Portugal (PCdoB-BA) afirmou que o projeto abre perspectiva para modernização da área.
Já o deputado Chico Alencar (Psol-RJ) criticou as alterações do Senado ao texto por atenderem mais às seguradoras que aos segurados. “Cria um questionário de avaliação de risco que favorece unilateralmente as seguradoras”, afirmou.
Alencar disse que o texto do Senado pode gerar mais judicialização e aumento de custos operacionais para os contratos.
Para o deputado Cabo Gilberto Silva (PL-PB), vice-líder da oposição, as mudanças do Senado engessam o mercado, trazendo cláusulas de apólice de seguros para a lei, entre outros problemas.
Já o deputado Gilson Marques (Novo-SC) criticou a proposta por entender que ela traz uma reserva de mercado.
Seguro de vida
O texto aprovado revoga o trecho do Código Civil sobre seguro de vida e de danos, absorvendo regras já existentes e detalhando outras.
O proponente dos seguros sobre a vida e a integridade física poderá estipular livremente o valor, que poderá ser variável, tanto para o prêmio quanto para o capital em caso de sinistro.
O capital segurado devido em razão da morte do segurado continua não sendo considerado herança para nenhum efeito, e os planos de previdência complementar são equiparados ao seguro de vida.
A indicação de beneficiário é livre, podendo ser alterada inclusive por declaração de última vontade do falecido, mas se a seguradora não for informada a tempo da substituição, não responderá por erro se tiver pagado ao antigo beneficiário.
Se a seguradora, ao saber da morte do segurado, não identificar beneficiário ou dependente do segurado nos três anos de prescrição para reclamar o capital segurado, o dinheiro será considerado abandonado e deverá ser depositado no Fundo Nacional para Calamidades Públicas, Proteção e Defesa Civil (Funcap).

Quanto ao prazo de carência, o PL 2597/24 proíbe a sua exigência no contrato se for uma renovação ou substituição de contrato existente, ainda que seja de outra seguradora.
Em todo caso, o prazo de carência não poderá ser pactuado de forma a tornar inócua a garantia e não poderá ser maior que a metade da vigência do contrato, em geral de um ano.
Suicídio e doença preexistente
O texto continua a permitir a exclusão, nos seguros de vida, da garantia sobre sinistros cuja causa exclusiva ou principal decorra de doenças preexistentes, mas essa exclusão somente poderá ser alegada se não tiver sido pactuado um prazo de carência e desde que o segurado, depois de questionado claramente, omitir voluntariamente a informação da preexistência da doença.
Se for convencionada a carência, a seguradora não poderá negar o pagamento do capital sob a alegação de doença preexistente.
O não recebimento de capital segurado por suicídio ocorrido dentro de dois anos da vigência do seguro de vida continua valendo, mas se o ato ocorrer nesse período em razão de grave ameaça ou de legítima defesa de terceiro (para proteger outra pessoa, por exemplo) isso não será considerado para efeitos de carência.
Também não será possível à seguradora negar o pagamento do capital segurado, ainda que previsto contratualmente, quando a morte ou incapacidade decorrer do trabalho, da prestação de serviços militares, de atos humanitários, da utilização de meio de transporte arriscado ou da prática desportiva.
No caso de segurados mais idosos, a recusa de renovação após renovações sucessivas e automáticas por mais de dez anos deverá ser precedida de comunicação ao segurado com antecedência mínima de 90 dias.
Ao mesmo tempo, a companhia deverá ofertar outro seguro com garantia similar e preços atuarialmente repactuados, proibidas novas carências e o direito de recusa de prestação em virtude de fatos preexistentes.
A exceção será para o caso de a seguradora encerrar operações no ramo ou na modalidade.
Nos seguros de vida coletivos, a modificação dos termos do contrato em vigor que possa gerar efeitos contrários aos interesses dos segurados e beneficiários dependerá da concordância expressa de segurados que representem pelo menos 3/4 do grupo.
Seguro coletivo
Em relação ao seguro coletivo, disciplinado atualmente por resoluções da Superintendência de Seguros Privados (Susep), o projeto permite a atuação como estipulante (uma empresa, por exemplo) apenas daquele que tiver vínculo anterior e não securitário com o grupo de pessoas em proveito do qual irá contratar o seguro. Fora dessa hipótese, o seguro será considerado individual.
Para que possam valer as exceções e as defesas da seguradora em razão das declarações prestadas para a formação do contrato, o documento de adesão ao seguro deverá ser preenchido pessoalmente pelos segurados ou beneficiários.
Interpretação
O Projeto de Lei 2597/24 determina que o contrato de seguro deve ser interpretado e executado segundo a boa-fé. As divergências de interpretação deverão ser resolvidas no sentido mais favorável ao segurado, ao beneficiário ou ao terceiro prejudicado se relacionadas a quaisquer documentos elaborados pela seguradora, como peças publicitárias, impressos, instrumentos contratuais ou pré-contratuais.
Já as cláusulas sobre exclusão de riscos e prejuízos ou que impliquem limitação ou perda de direitos e garantias são de interpretação restritiva quanto à sua incidência e abrangência, e caberá à seguradora provar a existência de fatos que suportem essa interpretação.
Resseguro
Nas relações entre seguradoras e resseguradoras, empresas maiores que assumem com deságio parte do risco contratado pelo segurado, o texto permite que o pagamento ao segurado seja feito diretamente pela resseguradora caso a seguradora estiver insolvente.
Quanto às prestações de resseguro, adiantadas à seguradora para reforçar seu capital a fim de cumprir o contrato de seguro, elas deverão ser imediatamente utilizadas para o adiantamento ou pagamento da indenização ou do capital ao segurado, ao beneficiário ou ao terceiro prejudicado.
Salvados
O projeto atribui obrigações também ao segurado perante a seguradora para evitar prejuízos a ela. Assim, o segurado deve, ao saber do sinistro (uma enchente, por exemplo) ou de sua iminência:
- tomar providências necessárias e úteis para evitar ou minorar os efeitos do sinistro;
- avisar prontamente a seguradora e seguir suas instruções para a contenção ou salvamento;
- prestar todas as informações de que disponha sobre o sinistro, suas causas e consequências, sempre que questionado a respeito pela seguradora.
Caso descumpra de propósito (doloso) esses deveres, poderá perder o direito à indenização ou ao capital pactuado, sem prejuízo da dívida de prêmio e da obrigação de ressarcir as despesas suportadas pela seguradora.
Se descumprir esses deveres sem intenção (culposo), perderá o direito à indenização do valor equivalente aos danos provocados pela omissão.
Isso não se aplica se o interessado provar que a seguradora tomou ciência do sinistro e das informações por outros meios oportunamente.
Essas providências não serão exigidas se, para sua execução, colocarem em perigo interesses relevantes do segurado, do beneficiário ou de terceiros ou se implicarem sacrifício acima do razoável.
No entanto, as despesas com as medidas de contenção ou salvamento para evitar o sinistro iminente ou atenuar seus efeitos serão reembolsadas pela seguradora até o limite pactuado entre as partes, limitado a 20% da indenização máxima se não pactuado.
A obrigação de indenizar prevalece ainda que os prejuízos não superem o valor da franquia contratada ou que as medidas de contenção ou salvamento tenham sido ineficazes.
E em relação às medidas de contenção ou salvamento que a seguradora recomendar expressamente para o caso específico, ela deverá reembolsar a totalidade das despesas efetuadas, mesmo se ultrapassarem o limite pactuado.
Mais informações em instantes
Saiba mais sobre a tramitação de projetos de lei
Reportagem – Eduardo Piovesan e Tiago Miranda
Edição – Pierre Triboli
Fonte: Câmara dos Deputados


POLITÍCA NACIONAL
André Janones é internado na UTI por problema cardíaco após debate da Band
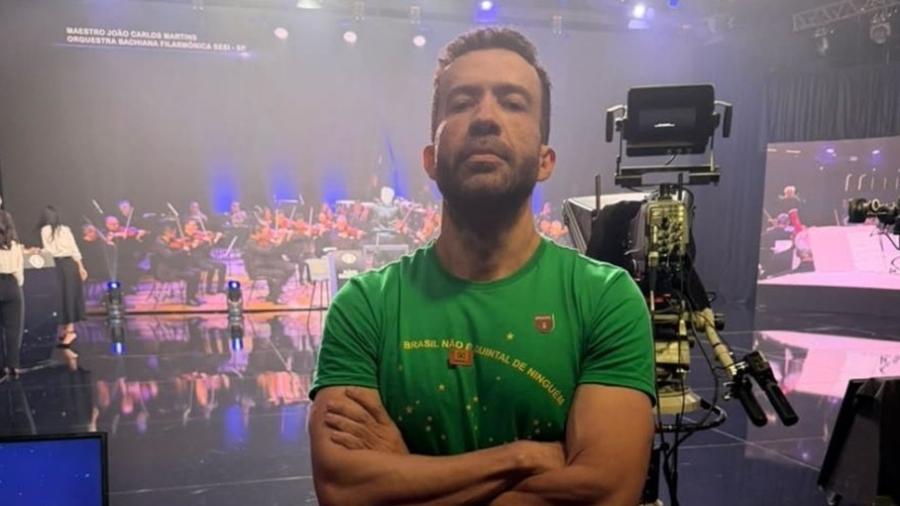
Odeputado federal André Janones (Rede-MG), de 42 anos, foi internado na Unidade de Terapia Intensiva (UTI) do Hospital Vila Nova Star, em São Paulo, na madrugada desta segunda-feira (19), após apresentar um quadro de arritmia cardíaca e falta de ar. A internação ocorreu poucas horas depois do debate presidencial entre Luiz Inácio Lula da Silva (PT) e Flávio Bolsonaro (PL), realizado pela Rede Bandeirantes na noite de domingo (18).
A informação foi divulgada pelo portal Metrópoles. Segundo os relatos publicados, Janones apresentou alterações no ritmo dos batimentos cardíacos e precisou receber atendimento médico especializado.
O parlamentar deu entrada no hospital por volta das 2h da madrugada. Apesar da necessidade de internação na UTI, as informações divulgadas apontam que seu quadro clínico é estável.
Deputado acompanhou debate presidencial
Aliado do presidente Lula, André Janones acompanhou o debate promovido pela Band e chegou a utilizar suas redes sociais para comentar o confronto entre os candidatos à Presidência da República.
Após o evento, o deputado publicou vídeos direcionados aos seguidores. Em uma das gravações, relatou estar bastante cansado, situação que chamou a atenção após a divulgação de sua internação.
Janones é conhecido por sua atuação nas redes sociais e pela participação nas campanhas políticas do presidente Lula, especialmente na mobilização de apoiadores por meio de grupos de WhatsApp.

Mega-Sena acumula para R$ 230 milhões; confira os números sorteados

PGR dá parecer contra pedido de acesso a registro de Vorcaro no Senado

Caixa Loterias anuncia antecipação de sorteios para sábado

PM emprega efetivo de mais de 3,5 mil militares durante o 2º Turno das Eleições

Prêmio TV Brasil Petrobras Para Elas: as 3 melhores laterais-direitas

Dia de Cidadania reúne serviços gratuitos e facilita o acesso da população a direitos em Cuiabá
Quem precisa emitir documentos, regularizar pendências ou obter orientações sobre serviços públicos tem até esta sexta-feira (16.10) para aproveitar o...

Motoristas devem fazer retorno próximo à Decorliz pela laçada de quadra
A Secretaria de Estado de Infraestrutura e Logística (Sinfra-MT) informa que o retorno localizado próximo à Decorliz, na Avenida do...

PBR volta a Cuiabá após nove anos e reúne milhares no Mato Grosso AgroFestival
Após nove anos longe de Cuiabá, a Professional Bull Riders (PBR), considerada a maior liga de montaria em touros do...

Campanha arrecada doações para velório de professor encontrado morto em Várzea Grande
Familiares e amigos do professor Breno Antônio Humberto de Moraes, de 25 anos, iniciaram uma campanha solidária para custear as...

Wender Madureira busca informações sobre proposta de remanejamento antes da votação na Câmara
Na manhã desta quinta-feira (23), o vereador Wender Madureira esteve na Secretaria Municipal de Planejamento e Gestão Fazendária para uma...

Câmara vota projeto que autoriza executivo a ampliar crédito de 5% para 20% nesta sexta-feira. Veja pauta
A Câmara Municipal de Várzea Grande realiza, nesta sexta-feira (24), às 9h, uma sessão extraordinária para apreciar seis projetos de...
Mega-Sena acumula para R$ 230 milhões; confira os números sorteados
Nenhum apostador acertou as seis dezenas do Concurso 3.073 da Mega-Sena, realizado nesta quinta-feira (22). O prêmio acumulou novamente e...
Caixa Loterias anuncia antecipação de sorteios para sábado
A Caixa Loterias anunciou a antecipação para sábado (24) dos sorteios previstos para o domingo (25), dia do segundo turno...

Prefeitura fiscaliza oficinas no Pedra 90 e orienta retirada de veículos das calçadas
A Prefeitura de Cuiabá realizou, nesta quinta-feira (22), mais uma edição da Ação Mobilidade em Ordem, com fiscalizações em oficinas...
PM emprega efetivo de mais de 3,5 mil militares durante o 2º Turno das Eleições
A Polícia Militar de Mato Grosso disponibilizará 3.541 policiais militares para ações de policiamento e segurança no 2º Turno das...

Polícia Civil prende em Nova Mutum homem condenado por estupro de vulnerável no Pará
A Polícia Civil de Mato Grosso cumpriu, nesta quinta-feira (22.10), em Nova Mutum, um mandado de prisão preventiva contra um homem,...

Polícia Civil deflagra 2ª fase de operação contra rede de aliciamento de menores em Comodoro
A Polícia Civil deflagrou, nesta quinta-feira (22.10), a segunda fase da Operação Scutum Innocentia, para cumprir cinco mandados de busca...
-
 ESPORTES6 dias atrás
Rádio Nacional transmite Fluminense x Coritiba nesta quinta
-
 ESPORTES6 dias atrás
Rádio Nacional transmite Estudiantes x Flamengo pela Libertadores
-
 POLÍCIA6 dias atrás
Polícia Civil recupera no Pará carretas furtadas de pátio de veículos apreendidos em Confresa
-
 ESPORTES6 dias atrás
Fluminense vence Flamengo e abre vantagem na Copa do Brasil Feminina
-
 ESPORTES6 dias atrás
Justiça volta atrás e suspende jogo do Vasco contra o Boca no Maracanã
-
 ESPORTES6 dias atrás
Brasil dobra recorde de voluntários para Copa do Mundo Feminina
-
 POLÍCIA4 dias atrás
PM prende homem por danificar câmera do programa Vigia Mais MT
-
 ESPORTES6 dias atrás
Justiça determina que Vasco e Boca Juniors joguem no Maracanã

