


ECONOMIA
Reforma Tributária altera crédito para marcenarias MEI
ECONOMIA
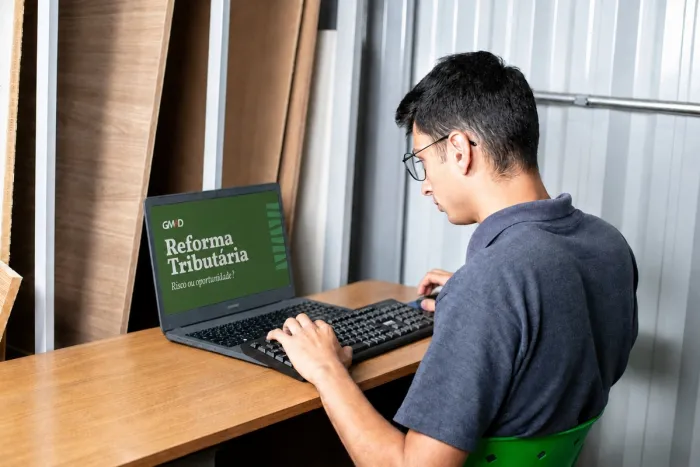
A Reforma Tributária do consumo cria uma nova etapa de adaptação para marcenarias enquadradas como microempreendedor individual. Embora o regime do MEI tenha sido preservado, a nova estrutura tributária modifica a forma como créditos fiscais passam a circular nas operações comerciais, especialmente nas vendas realizadas para empresas.
O novo modelo substitui cinco tributos atuais — ICMS, ISS, IPI, PIS e COFINS — por um conjunto formado pela CBS, Contribuição sobre Bens e Serviços de competência federal; pelo IBS, Imposto sobre Bens e Serviços de competência estadual e municipal; e pelo IS, Imposto Seletivo, aplicado a produtos específicos, como cigarros e bebidas alcoólicas.
No caso do MEI, o recolhimento permanece simplificado. O microempreendedor individual continua pagando um valor fixo mensal, em guia única, sem cálculo percentual sobre o faturamento. Esse valor passa a contemplar também CBS e IBS dentro da lógica própria do regime.
A principal mudança está no ambiente ao redor do MEI. Fornecedores, clientes e órgãos fiscais passam a operar em uma estrutura mais integrada, com maior cruzamento eletrônico de informações e maior relevância para a emissão de documentos fiscais.
Simplificação do regime é mantida
O MEI permanece como o enquadramento mais simplificado entre os formatos de formalização. A apuração continua baseada em valor mensal fixo, o que reduz a complexidade tributária para profissionais que atuam em pequena escala.
Na prática, a Reforma Tributária não altera a lógica central de recolhimento do microempreendedor individual. No entanto, o novo sistema amplia a importância da conformidade fiscal e da compreensão sobre os efeitos da não cumulatividade nas relações comerciais.
Crédito tributário passa a influenciar relações comercias
No regime regular, empresas passam a aproveitar créditos amplos de CBS e IBS. No Simples Nacional, há crédito limitado e possibilidade de opção por um modelo híbrido, com destaque dos tributos por fora. Já no MEI, a venda não transfere crédito ao cliente.
A legislação trata a compra realizada junto a um MEI como consumo final. Dessa forma, o crédito gerado para o comprador é zero. Esse ponto tem pouco impacto em operações voltadas ao consumidor final, mas pode influenciar negociações com clientes empresariais.
Nas vendas para pessoas físicas, como famílias que contratam móveis planejados ou consumidores que encomendam peças sob medida para uso residencial, a ausência de crédito tributário tende a ter menor relevância. Esse público não utiliza créditos de CBS e IBS para abatimento fiscal.
Nas vendas para empresas, o cenário é diferente. Construtoras, lojistas, escritórios de arquitetura, incorporadoras e demais pessoas jurídicas podem considerar o crédito tributário na escolha de fornecedores. Nesse contexto, a compra de um fornecedor enquadrado no Simples Nacional ou no regime regular pode gerar crédito, enquanto a compra de um MEI não gera esse aproveitamento.
Segundo Ovande Bueno Junior, diretor comercial da GMAD Compmag, esse ponto exige atenção dos profissionais do setor. “Para o MEI, o principal ponto de atenção está na relação com clientes empresariais, já que a ausência de crédito tributário pode influenciar a escolha do fornecedor”, afirma.
Migração de enquadramento pode entrar no planejamento
Diferentemente do Simples Nacional comum, o MEI não possui a opção de destacar CBS e IBS por fora, modelo conhecido como regime híbrido. Para microempreendedores que atendem principalmente empresas e precisam gerar crédito tributário para os clientes, a migração para o Simples Nacional pode passar a fazer parte do planejamento.
A análise depende do perfil da clientela, do faturamento e da estratégia de crescimento da marcenaria. O limite anual do MEI permanece em R$ 81 mil. Já o Simples Nacional permite faturamento de até R$ 4,8 milhões por ano, com regras próprias de tributação.
Transição ocorre de forma gradual
A implementação da Reforma Tributária não ocorre de maneira imediata. O ano de 2026 será um período de teste, com alíquotas simbólicas. Em 2027, a CBS passa a vigorar de forma plena e PIS/Cofins deixam de existir.
Entre 2029 e 2032, ICMS e ISS serão reduzidos progressivamente. Em 2033, o novo sistema passa a funcionar integralmente. Durante esse período, o MEI segue com recolhimento mensal fixo, conforme as regras do regime.
A decisão sobre permanência no MEI ou migração para outro enquadramento pode ser reavaliada ao longo da transição, conforme a evolução da clientela, do faturamento e da participação de clientes empresariais na carteira de vendas.
Emissão de nota fiscal ganha mais relevância
A Reforma Tributária também fortalece o papel da documentação fiscal nas operações comerciais. Com maior integração tecnológica, compras, vendas, transferências e recolhimentos tendem a ser acompanhados de forma mais estruturada pelos sistemas eletrônicos.
A emissão de nota fiscal eletrônica passa a ter maior peso nas relações comerciais, inclusive em operações com pessoas físicas. Para clientes empresariais, a ausência de documentação adequada pode representar perda de crédito tributário e afetar a viabilidade da contratação.
Outro ponto previsto no novo sistema é o split payment, mecanismo que permite o recolhimento automático de tributos no momento do pagamento. A medida reforça a tendência de maior rastreabilidade das operações ao longo da cadeia produtiva.
Nesse cenário, a formalização passa a ser um fator de competitividade. Para marcenarias de menor porte e com atendimento predominante ao consumidor final, o MEI segue como uma alternativa simplificada. Para negócios em crescimento e com maior participação de clientes pessoa jurídica, outros enquadramentos podem se tornar mais adequados.
A Reforma Tributária mantém o MEI dentro do sistema simplificado, mas cria novos critérios de análise para marcenarias. A ausência de crédito tributário nas vendas realizadas por microempreendedores individuais pode ter impacto limitado nas relações com consumidores finais, mas tende a ganhar relevância nas negociações com empresas.


ECONOMIA
Reforma tributária amplia exigências na gestão de aluguéis
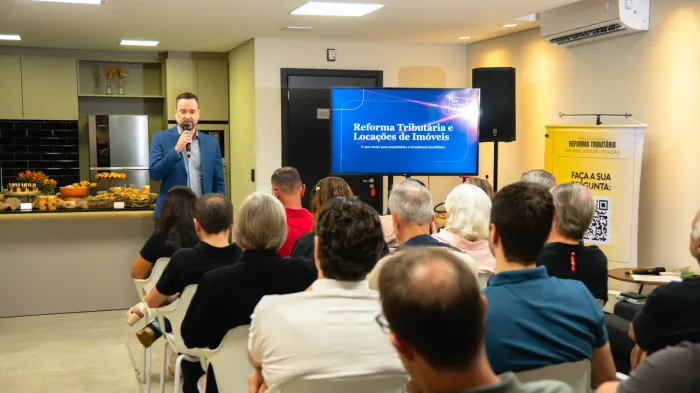
Quem recebe aluguéis como fonte de renda precisará ficar atento a novas obrigações, que vão além da declaração do Imposto de Renda. Com a Reforma Tributária, parte dos proprietários que mantém contratos nas pessoas físicas estará sujeita a dois novos tributos sobre o consumo: o IBS e a CBS. Saber quem será alcançado, quando começa a cobrança e quais providências tomar para minimizar os impactos passa a fazer parte da administração dos imóveis.
Para esclarecer essas questões, a Anagê Imóveis reuniu mais de 40 clientes em Joinville (SC). O diretor e sócio Patrick Manteuffel recebeu os proprietários ao lado do advogado Rafael Zimath, da Silva, Santana & Teston Advogados, e do contador Sandro Cardoso, da Dunzer Soluções Empresariais.
A iniciativa teve como objetivo aproximar os clientes das informações necessárias para entender as mudanças. Para Manteuffel, esse acompanhamento faz parte do compromisso com quem confia à imobiliária a administração do patrimônio. “Estamos acompanhando as novas regras e buscando, com a ajuda dos especialistas, os caminhos legais mais adequados para os nossos clientes. O encontro foi uma oportunidade de esclarecer dúvidas e dar segurança aos proprietários”, afirma.
Quem precisa ficar atento
Como regra geral, a nova tributação alcança pessoas físicas que, no ano anterior, tenham recebido mais de R$ 240 mil em aluguéis residenciais e alugado mais de três imóveis distintos. As duas condições precisam ocorrer juntas. O proprietário também poderá ser enquadrado no próprio ano, se a receita acumulada com aluguéis ultrapassar em 20% o limite legal. Considerando o valor-base de R$ 240 mil, isso corresponde a mais de R$ 288 mil, sujeito à atualização monetária prevista em lei.
Isso significa que o número de imóveis, isoladamente, não basta para definir se uma pessoa física pagará os novos tributos. É necessário avaliar também a receita e as condições previstas na legislação. No caso dos proprietários que já estão com seu patrimônio dentro de empresas administradoras de bens, mais conhecidas como Holdings, a maneira de negociar o preço vai mudar, e quem estiver bem assessorado pode não sentir os impactos dos novos tributos.
A Reforma Tributária passa por uma fase de testes em 2026. Em janeiro de 2027, começa a cobrança da CBS, enquanto o IBS terá alíquota de transição de 0,1% em 2027 e 2028. A partir de 2029, o IBS aumenta gradualmente até a implantação integral do sistema, em 2033. Importante ressaltar que em 2027 e 2028, a tendência é de que a carga tributária seja até menor que a atual, considerando os impactos sobre os proprietários que estiverem organizados no formato das Holdings patrimoniais.
Para os proprietários sujeitos às novas regras, isso significa preparar-se para efeitos sobre a renda dos aluguéis já em 2027, sem esperar o fim da transição. Para a Anagê, a orientação deve acompanhar a transição. Além de cuidar dos contratos e dos recebimentos, a empresa busca manter proprietários e locatários informados sobre as mudanças que afetam a relação de aluguel. “Nosso compromisso é acompanhar o que está acontecendo, orientar os clientes e trabalhar nas soluções legais. Queremos que o proprietário tenha clareza sobre as mudanças e segurança na condução de todo o processo”, conclui Manteuffel.
Sobre a Anagê Imóveis
Fundada em 1988, a Anagê é a maior imobiliária de Joinville. Atualmente, conta com mais de 7 mil imóveis locados sob gestão. São 230 profissionais, entre funcionários e corretores associados. Por sete anos consecutivos, a Anagê Imóveis é Great Place to Work (GPTW) e pela quarta vez é Top of Mind. Além disso, possui certificação da ISO 9001, que atesta nosso modelo de gestão de qualidade.
Mais informações: www.anageimoveis.com.br

Reforma tributária amplia exigências na gestão de aluguéis

Força Tática prende homem suspeito de agredir e ameaçar namorada em Várzea Grande

Outubro Rosa mobiliza rede municipal e registra 1.863 atendimentos e atividades em Primavera do Leste

Grupo Skill está novamente entre as melhores em tecnologia

ALMT publica calendário de tramitação da LOA 2027, com audiências públicas e prazo para emendas

Dia de Cidadania reúne serviços gratuitos e facilita o acesso da população a direitos em Cuiabá
Quem precisa emitir documentos, regularizar pendências ou obter orientações sobre serviços públicos tem até esta sexta-feira (16.10) para aproveitar o...

Motoristas devem fazer retorno próximo à Decorliz pela laçada de quadra
A Secretaria de Estado de Infraestrutura e Logística (Sinfra-MT) informa que o retorno localizado próximo à Decorliz, na Avenida do...

PBR volta a Cuiabá após nove anos e reúne milhares no Mato Grosso AgroFestival
Após nove anos longe de Cuiabá, a Professional Bull Riders (PBR), considerada a maior liga de montaria em touros do...

Campanha arrecada doações para velório de professor encontrado morto em Várzea Grande
Familiares e amigos do professor Breno Antônio Humberto de Moraes, de 25 anos, iniciaram uma campanha solidária para custear as...

Wender Madureira busca informações sobre proposta de remanejamento antes da votação na Câmara
Na manhã desta quinta-feira (23), o vereador Wender Madureira esteve na Secretaria Municipal de Planejamento e Gestão Fazendária para uma...

Câmara vota projeto que autoriza executivo a ampliar crédito de 5% para 20% nesta sexta-feira. Veja pauta
A Câmara Municipal de Várzea Grande realiza, nesta sexta-feira (24), às 9h, uma sessão extraordinária para apreciar seis projetos de...
ALMT publica calendário de tramitação da LOA 2027, com audiências públicas e prazo para emendas
A Assembleia Legislativa de Mato Grosso (ALMT) publicou no Diário Oficial Eletrônico desta quinta-feira (5) o calendário de tramitação do...

Receita apreende brinquedos falsificados da Lego no Porto do Rio
A Receita Federal apreendeu nesta quarta-feira (4), durante fiscalização no Porto do Rio de Janeiro, uma carga de brinquedos com...

Sine-MT disponibiliza mais de 2,1 mil vagas de trabalho nesta semana
O Sistema Nacional de Emprego de Mato Grosso (Sine-MT) disponibiliza 2.131 vagas de trabalho nesta semana em diferentes municípios do...
Força Tática prende homem suspeito de agredir e ameaçar namorada em Várzea Grande
Policiais militares da Força Tática do 2º Comando Regional resgataram, na noite desta quarta-feira (4.11), uma mulher, de 27 anos,...

Polícia Militar apreende adolescente faccionada com tabletes e porções de maconha
Policiais militares do 19º Batalhão apreenderam uma adolescente de 17 anos, suspeita de envolvimento com o tráfico de drogas, na...


Polícia Civil cumpre mandados contra investigados por tráfico de drogas e facção criminosa em Juara
A Polícia Civil de Mato Grosso, deflagrou na quarta-feira (4.11), a Operação Catena Imperii, para cumprimento de quatro ordens judiciais...
-
 CURIOSIDADES6 dias atrás
NoPing explica como testar a conexão no WoW: Forever
-
 ECONOMIA6 dias atrás
Expansão do consórcio exige mais educação no setor
-
 ECONOMIA6 dias atrás
Pitney Bowes Brasil e Clique Retire oficializam parceria
-

 CURIOSIDADES6 dias atrás
Fundación Reintegra Vence o F1® Allwyn Global Community Award no México por Transformar a Reintegração Social dos Jovens
-

 CURIOSIDADES6 dias atrás
Estâncias paulistas preservam marcos da história do Brasil
-
 POLÍCIA6 dias atrás
Dois faccionados são presos em flagrante pela Polícia Militar por tráfico de drogas
-

 POLÍCIA6 dias atrás
PM prende homem suspeito de agredir ex-mulher e esfaquear outro homem
-
 ECONOMIA6 dias atrás
Cipriano Ayala leva pauta do terceiro setor ao Paraguai

