

ECONOMIA
Dropshipping nacional ganha espaço em marketplaces
ECONOMIA
O crescimento dos marketplaces e das compras realizadas diretamente pelas redes sociais tem ampliado as possibilidades de atuação no comércio eletrônico brasileiro. O dropshipping nacional está entre os modelos de negócio adotados por lojistas que buscam diversificar os canais de venda sem assumir a estrutura de armazenamento e envio de produtos.
O movimento acompanha a expansão do social commerce. No primeiro ano de operação no Brasil, o TikTok Shop registrou crescimento de 102 vezes no GMV médio diário mensal, indicador que representa o valor bruto das mercadorias vendidas. Os dados foram divulgados pela própria plataforma em junho de 2026 e evidenciam o avanço dos canais que integram conteúdo, descoberta de produtos e compra.
No dropshipping, o lojista anuncia os produtos e realiza as vendas, enquanto o fornecedor parceiro fica responsável pelo armazenamento e envio das mercadorias. Na modalidade nacional, os produtos são fornecidos por empresas estabelecidas no Brasil, o que elimina etapas relacionadas à importação e pode reduzir o tempo entre a compra e a entrega.
A integração com marketplaces e redes sociais amplia as alternativas de distribuição desses produtos. Em vez de concentrar as operações em uma loja virtual própria, o empreendedor pode disponibilizar seu catálogo em diferentes ambientes digitais, alcançando consumidores que já utilizam essas plataformas para pesquisar e comprar.
Para Bruno Brito, CEO da Empreender, empresa desenvolvedora do Dropi, a integração entre fornecedores nacionais e canais de venda acompanha mudanças na estrutura do comércio eletrônico. “A possibilidade de acessar diferentes canais de venda sem assumir os custos de formação de um estoque próprio amplia as alternativas de atuação, mas também exige organização para acompanhar pedidos, disponibilidade de produtos e entregas”, afirma.
Apesar do potencial de expansão, o modelo também apresenta desafios relacionados à operação. Como o lojista depende de fornecedores parceiros para atender aos pedidos, problemas de disponibilidade de estoque, atrasos no despacho e divergências na qualidade dos produtos podem afetar a experiência do consumidor e a reputação da loja.
As exigências das plataformas também fazem parte desse cenário. No TikTok Shop, por exemplo, existem regras específicas para o processamento e o envio de pedidos. A política da plataforma determina que vendedores brasileiros utilizem logística nacional e mantenham os produtos em endereços de depósito cadastrados no Seller Center. Essas condições impactam a organização das operações que trabalham com fornecedores parceiros.
A expansão dos marketplaces e das redes sociais como canais de venda indica uma diversificação dos caminhos para o comércio eletrônico. Nesse contexto, o dropshipping nacional aparece como uma alternativa de operação, mas sua adoção depende da compatibilidade entre fornecedores, regras das plataformas e capacidade de gerenciamento dos pedidos.


ECONOMIA
Receita descarta punição a erros de boa-fé
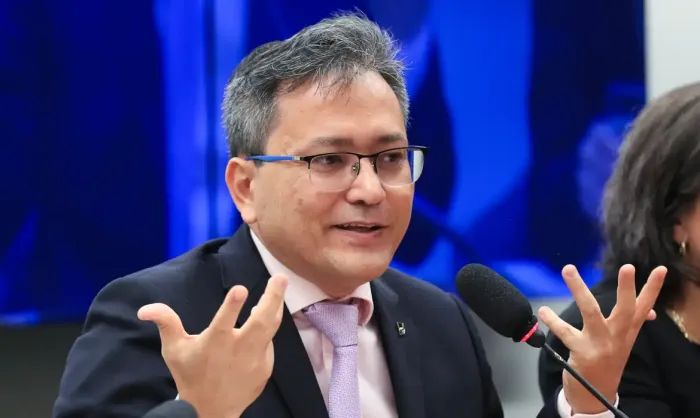
O secretário da Receita Federal, Robinson Barreirinhas, afirmou nesta terça-feira (17) que os riscos e desafios da implementação da reforma tributária já foram identificados e que o governo pretende orientar os contribuintes durante a transição para o novo sistema.
Em audiência pública na Comissão de Assuntos Econômicos (CAE) do Senado, Barreirinhas reconheceu que as mudanças geram dúvidas entre empresas e profissionais, mas disse que os principais problemas já estão mapeados.
Segundo o secretário, o sistema da Receita está em testes desde janeiro e já processou mais de 35 bilhões de documentos fiscais. Apenas nos últimos 30 dias, foram cerca de 5 bilhões. O secretário acrescentou que mais de 70% dos documentos emitidos no ambiente de testes já trazem o destaque dos novos tributos.
Barreirinhas disse que a principal preocupação apresentada por empresários é o risco de erros durante o período de adaptação às novas regras. Segundo ele, a Receita defende que contribuintes que atuem de boa-fé não sejam punidos por falhas cometidas nesse processo, desde que não ocultem informações nem tentem fraudar o sistema.
Ele afirmou que, nos casos em que houver necessidade de ajustes decorrentes de mudanças de entendimento da administração tributária, a orientação será privilegiar a correção dos procedimentos em vez da aplicação de penalidades.
Apuração assistida
Para reduzir os riscos de erro, a Receita aposta na chamada apuração assistida, mecanismo semelhante à declaração pré-preenchida do Imposto de Renda. Pelo modelo, as informações utilizadas na apuração dos tributos serão organizadas previamente pelo fisco, cabendo ao contribuinte conferi-las e fazer eventuais correções.
“Apuração assistida é igualzinho, de certa forma, à declaração pré-preenchida. Nós vamos acabar com um monte de declaração que os contribuintes têm”, afirmou.
Ele lembrou que o sistema já está sendo testado por 500 empresas e deverá ser disponibilizado para todas as empresas brasileiras nos próximos dias. Também está em desenvolvimento um módulo simplificado para correção de informações.
“É esse módulo simplificado que nós estamos construindo e vamos soltar o piloto agora em dezembro”, disse.
O secretário informou ainda que a Receita identificou os grupos com maior risco de enfrentar dificuldades na transição.
“Nós mapeamos quais são os contribuintes que podem ter alguma dificuldade. A gente sabe que tem 1,1 milhão de pequenos e microempresários que podem ter alguma dificuldade”, afirmou.
Segundo ele, a exigência do novo modelo de documento fiscal para parte desses contribuintes foi adiada para março do próximo ano, permitindo mais tempo para adaptação, treinamento e orientação.
Entenda
A Contribuição sobre Bens e Serviços (CBS), tributo federal criado pela reforma tributária, substituirá o PIS/Pasep e a Cofins a partir de 2027. Ao lado do Imposto sobre Bens e Serviços (IBS), de competência estadual e municipal, formará o novo modelo de Imposto sobre Valor Agregado (IVA) dual do país.
A CBS incidirá sobre o consumo de bens e serviços e seguirá o princípio da não cumulatividade. Na prática, as empresas poderão descontar créditos relativos aos tributos pagos nas etapas anteriores da cadeia produtiva, reduzindo a chamada tributação em cascata.
Paralelamente à definição da alíquota, o governo vem defendendo medidas para facilitar a transição ao novo sistema. Uma proposta anunciada pelo Ministério da Fazenda prevê mecanismos que ampliam o aproveitamento de créditos tributários, inclusive sobre máquinas, equipamentos e outros investimentos das empresas. Segundo a equipe econômica, as medidas buscam reduzir custos de adaptação, dar mais previsibilidade aos contribuintes e suavizar a passagem do sistema atual para o IVA dual.
Pela legislação da reforma, coube inicialmente à Receita Federal elaborar os cálculos da alíquota necessária para preservar a arrecadação dos tributos federais que serão substituídos. Em seguida, o Tribunal de Contas da União (TCU) analisou a metodologia e calculou a chamada alíquota de referência da CBS. Em outubro, o tribunal aprovou o percentual de 11,3468%, arredondado para 11,3% .
Benefícios tributários
O índice supera a estimativa anterior de 9,21% apresentada pela equipe econômica e utilizada nos estudos e projeções sobre a reforma tributária. Segundo o Ministério da Fazenda, a diferença decorre principalmente da incorporação mais precisa dos benefícios e tratamentos diferenciados previstos na legislação.
Os 11,3% representam uma alíquota de referência, utilizada como parâmetro para a definição do imposto. O percentual efetivamente cobrado pode variar conforme o tipo de operação e os benefícios previstos na legislação, como:
• reduções de alíquotas para determinados setores;
• isenções e hipóteses de alíquota zero;
• regimes específicos de tributação;
• aproveitamento de créditos tributários nas operações anteriores.
Por isso, a alíquota de referência não significa, necessariamente, um aumento equivalente nos preços de bens e serviços.
Possível revisão
A divulgação do percentual reacendeu o debate sobre a carga tributária do novo IVA dual. Em discussões recentes sobre a regulamentação da reforma, deputados admitiram rever benefícios tributário s caso a soma das alíquotas da CBS e do IBS ultrapasse os 26,5% que serviram de referência durante a tramitação da proposta.
Com a conclusão da etapa técnica no TCU, caberá agora ao Senado deliberar sobre a alíquota da CBS. É nesse contexto que a Comissão de Assuntos Econômicos (CAE) vem discutindo os critérios utilizados no cálculo e os impactos do percentual sugerido pelo tribunal.
A legislação prevê que o Senado fixe a alíquota por meio de resolução. Assim, embora o cálculo de referência de 11,3% já tenha sido aprovado pelo TCU, a definição final ainda dependerá da deliberação dos parlamentares.

Comissão de Saúde aprova 26 projetos e debate atendimento domiciliar

Deputado propõe proteção à imagem e à dignidade de pessoas com Alzheimer

Missão empresarial na Índia fortalece relações comerciais e abre oportunidades para Primavera do Leste

Circo, alegria e cidadania marcam os cinco anos do Espaço de Identificação Infantil da ALMT

Com articulação de Botelho, pavimentação avança no Residencial Paiaguás, em Várzea Grande

99Food inicia operação em Cuiabá e Várzea Grande com 1,5 mil restaurantes cadastrados
A plataforma de delivery 99Food iniciou oficialmente suas operações em Cuiabá e Várzea Grande, ampliando a oferta de serviços de...

Dia de Cidadania reúne serviços gratuitos e facilita o acesso da população a direitos em Cuiabá
Quem precisa emitir documentos, regularizar pendências ou obter orientações sobre serviços públicos tem até esta sexta-feira (16.10) para aproveitar o...

Motoristas devem fazer retorno próximo à Decorliz pela laçada de quadra
A Secretaria de Estado de Infraestrutura e Logística (Sinfra-MT) informa que o retorno localizado próximo à Decorliz, na Avenida do...

Campanha arrecada doações para velório de professor encontrado morto em Várzea Grande
Familiares e amigos do professor Breno Antônio Humberto de Moraes, de 25 anos, iniciaram uma campanha solidária para custear as...

Wender Madureira busca informações sobre proposta de remanejamento antes da votação na Câmara
Na manhã desta quinta-feira (23), o vereador Wender Madureira esteve na Secretaria Municipal de Planejamento e Gestão Fazendária para uma...

Câmara vota projeto que autoriza executivo a ampliar crédito de 5% para 20% nesta sexta-feira. Veja pauta
A Câmara Municipal de Várzea Grande realiza, nesta sexta-feira (24), às 9h, uma sessão extraordinária para apreciar seis projetos de...
Comissão de Saúde aprova 26 projetos e debate atendimento domiciliar
A Comissão de Saúde, Previdência e Assistência Social da Assembleia Legislativa de Mato Grosso (ALMT) aprovou 26 projetos durante a...
Deputado propõe proteção à imagem e à dignidade de pessoas com Alzheimer
A proteção da dignidade, da privacidade e da imagem de pessoas com Alzheimer é o objetivo do Projeto de Lei...
Circo, alegria e cidadania marcam os cinco anos do Espaço de Identificação Infantil da ALMT
O colorido do circo, os personagens de palhaços e as luzes transformaram o saguão de entrada da Assembleia Legislativa de...

Polícia Militar conduz dois faccionados por tráfico de drogas em Barra do Bugres
Policiais militares da unidade de Cavalaria prenderam um homem, de 27 anos, e apreenderam um adolescente, de 15 anos, por...


Polícia Civil mira núcleo de facção criminosa envolvida com tráfico de drogas em Alta Floresta e região
A Polícia Civil de Mato Grosso deflagrou, na manhã desta terça-feira (17.11), a Operação Norte Seguro 2, para cumprir 21...

Polícia Militar prende homem com armas de fogo após denúncias de disparos
Policiais militares do 6º Comando Regional prenderam, nesta segunda-feira (16.11), um homem, de 25 anos, por porte ilegal de arma...
-
 POLÍTICA MT6 dias atrás
Max Russi promove arrecadação de brinquedos para o Natal
-
 POLITÍCA NACIONAL5 dias atrás
PGR é contra revisar condenação de Jair Bolsonaro
-
 POLÍTICA MT6 dias atrás
Wilson Santos manifesta apoio à redução da maioridade penal
-
 POLÍTICA MT4 dias atrás
Thiago Silva propõe política estadual para prevenir acidentes aquáticos e salvar vidas em rios e lagos
-
 POLÍTICA MT4 dias atrás
Wilson Santos recebe vereadores de Sinop e articula fiscalização sobre serviços da Energisa
-
 POLÍTICA MT6 dias atrás
Dr. João quer mais investimentos para artistas e projetos culturais em Mato Grosso
-
 POLÍTICA MT5 dias atrás
Projeto quer ampliar contratação de equipe multidisciplinares para pessoas com autismo
-
 MATO GROSSO5 dias atrás
Igreja Batista Nacional A Verdade em Amor convoca assembleia extraordinária para eleição da diretoria e aprovação de estatuto

