


ECONOMIA
Mercado eleva projeção para inflação, juros e dólar em 2026
ECONOMIA
O mercado financeiro elevou as projeções para a taxa básica de juros (Selic), a inflação e o dólar neste ano e reduziu, pela terceira semana consecutiva, a estimativa de crescimento da economia.
Os dados constam do Boletim Focus, relatório semanal divulgado pelo Banco Central com projeções do mercado financeiro para inflação, câmbio, taxa Selic, entre outros indicadores.
Neste primeiro boletim após o resultado das eleições presidenciais, a projeção para a taxa básica de juros (Selic) ao final de 2026 passou de 13,25% na semana passada para 13,5% – mesmo patamar estimado há quatro semanas.
Atualmente, a Selic está em 13,75%, o que indica que o mercado ainda espera por um corte de 0,25 ponto percentual até o fim do ano.
Para 2027 e 2028, as projeções para a Selic estão em 12,5% e 11%, respectivamente.
A Selic é o principal instrumento do Banco Central para controlar a inflação. Juros mais altos encarecem o crédito e ajudam a reduzir a demanda e os preços, mas podem frear a atividade econômica.
Juros menores estimulam o consumo e os investimentos, favorecendo o crescimento, mas podem pressionar a inflação.
Inflação
Utilizado para medir a inflação oficial do país, o Índice Nacional de Preços ao Consumidor Amplo (IPCA) também está entre as projeções do Boletim Focus.
As estimativas do mercado financeiro para 2026 subiram de 5,19% há uma semana, para 5,22%. Há quatro semanas, a projeção para o IPCA era de 5,01%.
Para 2027, o mercado projeta inflação de 4,76%. Para 2028, a expectativa é de 4%.
A prévia da inflação oficial ficou em 0,32% em outubro , segundo o Instituto Brasileiro de Geografia e Estatística (IBGE). Com o resultado, o IPCA-15 acumula alta de 4,62% em 12 meses, acima do teto da meta de inflação.
A desaceleração em relação a setembro (0,70%) foi influenciada principalmente pela queda da energia elétrica residencial, após a adoção da bandeira tarifária verde no mês de outubro.
A maior pressão de alta veio dos alimentos, com destaque para tomate (24,54%), cebola (13,63%), batata-inglesa (10,96%) e arroz (5,80%).
Economia
Com relação ao Produto Interno Bruto (PIB), soma dos bens e serviços produzidos no país, o mercado financeiro reduziu, pela terceira semana consecutiva, as projeções para 2026.
Há uma semana, o mercado projetava crescimento de 1,8% para o PIB em 2026. Na atual edição do Boletim Focus, essa estimativa recuou para 1,76%. Para 2027, a expectativa é de crescimento de 1,2% e para 2028, 1,8%.
Câmbio
As projeções para a cotação do dólar ao final do ano subiram de R$ 5,05, há uma semana, para R$ 5,34.
O mercado estima que, em 2027, a moeda norte-americana encerrará o ano cotada a R$ 5,40. Para 2028, a projeção se mantém em R$ 5,40.


ECONOMIA
Consórcio estratégico impulsiona crescimento patrimonial
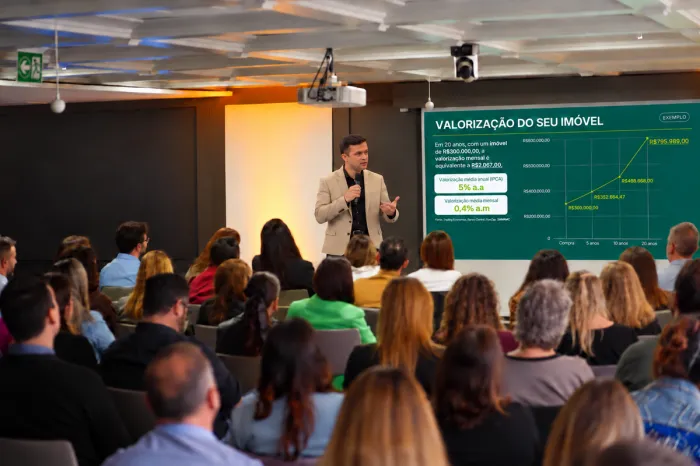
Adquirir um imóvel de R$ 500 mil via financiamento bancário, em 30 anos, com taxas entre 11,29% e 13,50% ao ano praticadas em 2025, significa pagar pelo bem um valor significativamente superior ao preço original — somente em juros, o custo adicional pode ultrapassar o próprio valor do imóvel ao longo do contrato. É diante desse cenário que o consórcio ganhou um novo papel no planejamento de investidores: não apenas como alternativa de compra, mas como ferramenta de alavancagem patrimonial.
A lógica é direta: ao ingressar em um consórcio, o participante paga parcelas mensais planejadas e, ao ser contemplado, acessa uma carta de crédito cujo valor pode ser muito superior ao montante já desembolsado. Esse crédito pode ser direcionado para a aquisição de imóveis, geração de renda com locação ou expansão de patrimônio — sem que o investidor precise comprometer suas reservas de uma só vez.
Para Felipe Ambrosio, especialista em consórcio, investimento imobiliário e CEO da Virtus Consórcios, essa mudança de perspectiva é o que diferencia o uso estratégico do consórcio da simples compra programada. “O investidor que entende o consórcio como ferramenta de alavancagem não está apenas adquirindo um bem. Ele está estruturando uma operação financeira dentro de um plano maior, usando o sistema a seu favor para crescer mais rápido do que conseguiria apenas poupando”, afirma.
Estratégias que combinam consórcio e expansão de patrimônio
Na prática, o uso estratégico do consórcio vai além da aquisição direta de um imóvel. Investidores têm estruturado operações que combinam a carta de crédito com o uso do FGTS para lances, quitação antecipada ou complementação de crédito — acelerando a contemplação e ampliando as possibilidades de acesso ao bem. Outros utilizam imóveis adquiridos via consórcio para geração de renda com locação, criando um fluxo de caixa que cobre as próprias parcelas do plano e ainda libera capital para reinvestimento.
Esse movimento já se reflete nos dados do setor. Segundo a ABAC, o segmento imobiliário registrou crescimento de 36,2% na venda de cotas e avanço de quase 50% nos negócios realizados em 2025 — impulsionado por um novo perfil de consorciado que utiliza a modalidade como instrumento de formação e alavancagem patrimonial, muitas vezes combinando consórcio e FGTS dentro de uma estratégia integrada. As contemplações no segmento representaram potencial participação de 24% do total de imóveis financiados no país durante o período.
Segundo o executivo, a combinação entre consórcio e estratégia de renda é um dos movimentos mais relevantes nesse novo ciclo. “Quando o investidor estrutura a aquisição de um imóvel via consórcio e esse ativo passa a gerar renda com locação, ele cria um ciclo virtuoso: o imóvel ajuda a pagar o plano e ainda contribui para o crescimento do patrimônio. É uma lógica de expansão contínua”, explica.
De compra isolada para estratégia de crescimento
A decisão de adquirir um imóvel deixou de ser tratada como um evento pontual e passou a ser planejada dentro de uma estratégia financeira mais ampla, com foco em eficiência, preservação de liquidez e crescimento de longo prazo. Essa mudança de mentalidade está no centro do crescimento do consórcio imobiliário nos últimos anos.
Segundo levantamento da ABAC, entre 2020 e 2025, as vendas de cotas do consórcio imobiliário cresceram 294%. Em agosto de 2025, o número de participantes ativos no segmento havia atingido 2,5 milhões — alta de 152,9% em seis anos. O dado evidencia que a modalidade deixou de ser nicho e passou a integrar o planejamento financeiro de perfis cada vez mais diversos: jovens profissionais, empreendedores e investidores com foco em formação de patrimônio.
Para Felipe Ambrosio, esse deslocamento revela uma transformação estrutural no comportamento do investidor. “A pergunta deixou de ser ‘como eu compro esse imóvel?’ e passou a ser ‘como esse imóvel se encaixa na minha estratégia de crescimento patrimonial?’. Quem pensa dessa forma usa o consórcio de maneira completamente diferente — e obtém resultados muito mais consistentes no longo prazo”, destaca.
Como estruturar alavancagem patrimonial com consórcio
Para quem deseja utilizar o consórcio como ferramenta de alavancagem, a estruturação começa pela definição clara de objetivos: aquisição para moradia, para geração de renda ou para revenda com valorização. A partir disso, é possível escolher o valor de crédito mais adequado, o prazo do plano e a estratégia de lance — seja com recursos próprios, com o FGTS ou com o lance embutido, que utiliza parte da própria carta para antecipar a contemplação sem necessidade de alto desembolso imediato.
A preservação de liquidez é um dos principais diferenciais dessa abordagem em relação ao financiamento tradicional. Ao manter as reservas investidas enquanto o patrimônio é estruturado de forma gradual, o investidor abre espaço para operar em mais de uma frente ao mesmo tempo — ampliando sua capacidade de crescimento sem concentrar todo o capital em uma única operação.
Na avaliação de Ambrosio, o acompanhamento especializado é determinante nesse processo. “Consórcio bem estruturado é consórcio alinhado a um objetivo claro. Escolher o grupo certo, definir a estratégia de lance e entender como o bem adquirido se encaixa no plano financeiro maior são etapas que determinam o resultado final da operação”, comenta.
Tendência de crescimento sustentado no setor
O cenário para os próximos anos aponta para a continuidade da expansão. A ABAC projeta crescimento de até 25% no consórcio imobiliário em 2026 — e a entidade avalia que esse crescimento não está condicionado exclusivamente ao ambiente de juros elevados. Mesmo com a perspectiva de redução gradual da Selic, jovens, empreendedores e investidores seguem ampliando sua participação no sistema, atraídos pela previsibilidade, pela ausência de juros e pela flexibilidade de uso da carta de crédito.
Para Ambrosio, o movimento consolida uma nova posição do consórcio no mercado. “O consórcio deixou de competir apenas com o financiamento. Ele passou a ocupar um espaço estratégico dentro do planejamento patrimonial. Para quem pensa em crescer de forma estruturada e sustentável, essa é uma das ferramentas mais eficientes disponíveis no mercado hoje”, conclui.
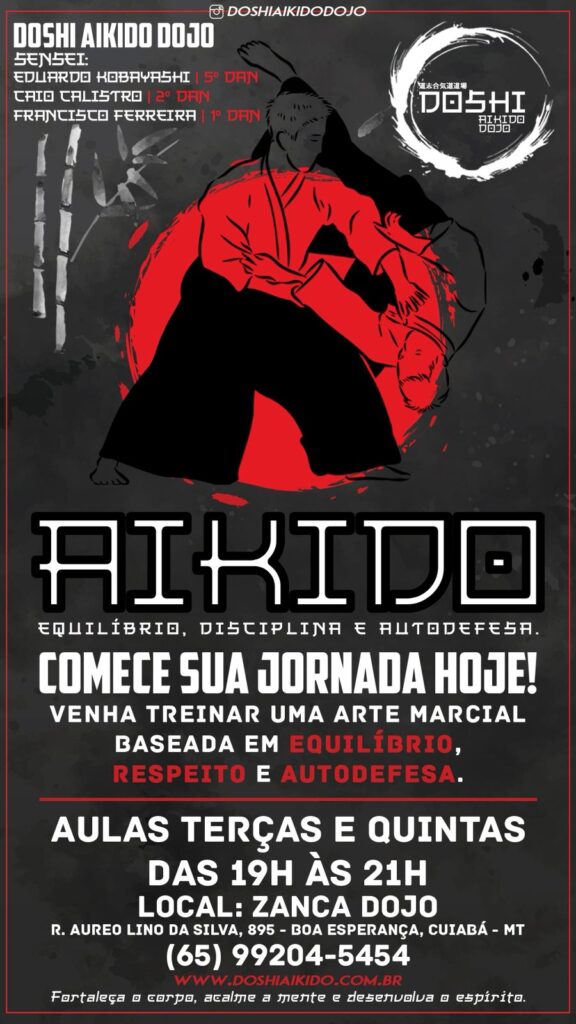

Consórcio estratégico impulsiona crescimento patrimonial

Vira Saúde avança na reorganização dos atendimentos e melhora indicadores da Atenção Primária em Primavera do Leste

Concursos de 2026 têm remunerações de até R$ 46 mil

Escolha do monitor empresarial vai além das polegadas

Glin lança parcelamento sem juros para vendas ao Brasil

Dia de Cidadania reúne serviços gratuitos e facilita o acesso da população a direitos em Cuiabá
Quem precisa emitir documentos, regularizar pendências ou obter orientações sobre serviços públicos tem até esta sexta-feira (16.10) para aproveitar o...

Motoristas devem fazer retorno próximo à Decorliz pela laçada de quadra
A Secretaria de Estado de Infraestrutura e Logística (Sinfra-MT) informa que o retorno localizado próximo à Decorliz, na Avenida do...

PBR volta a Cuiabá após nove anos e reúne milhares no Mato Grosso AgroFestival
Após nove anos longe de Cuiabá, a Professional Bull Riders (PBR), considerada a maior liga de montaria em touros do...

Campanha arrecada doações para velório de professor encontrado morto em Várzea Grande
Familiares e amigos do professor Breno Antônio Humberto de Moraes, de 25 anos, iniciaram uma campanha solidária para custear as...

Wender Madureira busca informações sobre proposta de remanejamento antes da votação na Câmara
Na manhã desta quinta-feira (23), o vereador Wender Madureira esteve na Secretaria Municipal de Planejamento e Gestão Fazendária para uma...

Câmara vota projeto que autoriza executivo a ampliar crédito de 5% para 20% nesta sexta-feira. Veja pauta
A Câmara Municipal de Várzea Grande realiza, nesta sexta-feira (24), às 9h, uma sessão extraordinária para apreciar seis projetos de...

Mais de 500 famílias recebem título definitivo de propriedade em Cuiabá nesta quarta-feira
A Prefeitura de Cuiabá realiza, a partir das 19h desta quarta-feira (4), a entrega de mais de 500 títulos definitivos...

ALMT lança campanha que destaca resultados do trabalho legislativo para a população
A Assembleia Legislativa de Mato Grosso (ALMT), por meio da Secretaria de Comunicação Social (Secom), iniciou nesta semana a veiculação...

Polícia investiga acidente com asa-delta que deixou dois mortos no Rio
A Polícia Civil investiga o acidente com uma asa-delta que deixou dois mortos nesta segunda-feira (2), na cidade do Rio...

Polícia Militar prende em flagrante dupla suspeita por sequestro em Campo Verde
Policiais militares do 11º Comando Regional resgataram, na noite desta segunda-feira (2.11), um homem, de 52 anos, vítima de sequestro,...


Foragido da Justiça por estupro e homicídio é preso pela Polícia Militar em Araguaiana
Policiais militares do 5º Comando Regional localizaram e cumpriram um mandado de prisão em desfavor de um homem, de 46...

Polícia Militar prende dois faccionados e apreende 16 quilos de drogas em Feliz Natal
A Polícia Militar prendeu dois homens, de 27 e 34 anos, suspeitos de envolvimento com uma facção criminosa e associação...
-
 ESPORTES6 dias atrás
Palmeiras fica no zero com o Santos e Flamengo agradece
-
 CURIOSIDADES4 dias atrás
NoPing explica como testar a conexão no WoW: Forever
-
 ECONOMIA4 dias atrás
Expansão do consórcio exige mais educação no setor
-
 ECONOMIA4 dias atrás
Pitney Bowes Brasil e Clique Retire oficializam parceria
-
 POLÍCIA4 dias atrás
Dois faccionados são presos em flagrante pela Polícia Militar por tráfico de drogas
-

 CURIOSIDADES4 dias atrás
Fundación Reintegra Vence o F1® Allwyn Global Community Award no México por Transformar a Reintegração Social dos Jovens
-

 POLÍCIA4 dias atrás
PM prende homem suspeito de agredir ex-mulher e esfaquear outro homem
-
 ESPORTES7 dias atrás
Prêmio TV Brasil Petrobras Para Elas revela meio-campistas finalistas

